Economy
Cómo prepararse para una recesión antes de que caigan los ingresos
Un plan familiar para menos ingresos, costes más altos o desempleo: conocer el presupuesto esencial, crear liquidez y reducir compromisos fijos.
Una recesión rara vez llega a la mesa como un titular ordenado. Aparece en menos turnos, un cliente que paga tarde, cuotas más altas, un contrato no renovado o una búsqueda de empleo que se alarga. No puedes controlar la economía. Sí puedes hacer que el hogar sea menos frágil antes de que caigan los ingresos.
Planificación de resiliencia, no predicción de mercados
Empieza por la cifra mensual que el hogar debe cubrir
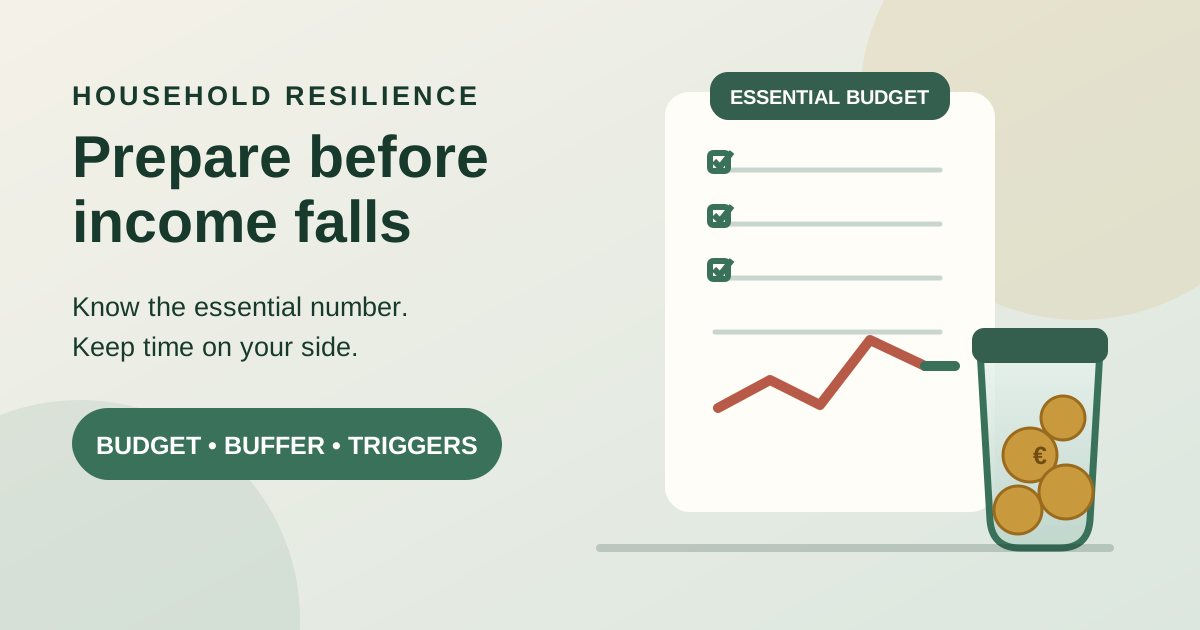
Crea un presupuesto esencial junto al normal. Usa solo ingresos netos fiables. Anota vivienda, suministros básicos, alimentos, transporte necesario, seguros, medicinas, cuidado infantil y mínimos contractuales. Reparte mensualmente los costes anuales. Banco de Portugal aconseja separar ingresos seguros e inciertos, gastos necesarios y opcionales, costes fijos y variables.[1]
- Coste esencial mensual: lo que mantiene vivienda, alimentación, seguros, comunicaciones y capacidad de trabajar o buscar empleo.
- Margen mensual: ingresos netos fiables menos coste esencial mensual.
- Autonomía: ahorro de emergencia accesible dividido por el coste esencial mensual.
- Riesgo de concentración: cuánto ingreso desaparece si se pierde el mayor sueldo, cliente o contrato.
Haz tres pruebas de resistencia
Construye la reserva por etapas útiles
No existe un objetivo único correcto para el fondo de emergencia. Dos ingresos estables, buenos seguros y costes fijos bajos suponen un riesgo distinto al de un autónomo con hijos. Mantén la reserva segura, accesible y separada del gasto diario. Empieza con una semana de esenciales, después un mes y amplíala según tu exposición. El CFPB también considera que la cantidad depende de la situación y recomienda un lugar dedicado para el ahorro.[2]
- Automatiza una pequeña transferencia justo después de cobrar.
- Reserva parte de primas, devoluciones o meses fuertes de trabajo independiente.
- Repón el fondo después de usarlo.
- No cuentes el límite de una tarjeta ni una inversión volátil como dinero para el alquiler del próximo mes.
- Guarda algo de efectivo para fallos de pago, sin crear un riesgo innecesario de robo.
Protege el acceso, no solo el dinero
Reduce costes fijos antes de que sea urgente
Los compromisos fijos reducen el margen de maniobra. Revisa vivienda, vehículos, seguros, telecomunicaciones, suscripciones y deuda mientras los ingresos siguen intactos. La pregunta útil no es si un gasto resulta agradable, sino cuánto tardas en cambiarlo y qué daño produce dejar de pagarlo.
- Cancela servicios sin uso y coberturas duplicadas.
- Compara proveedores antes de renovar, sin abandonar protección que no podrías sustituir.
- Evita nuevas compras opcionales a plazos.
- Reduce deuda cara, variable o rotativa cuando no vacíe el fondo de emergencia.
- Anota vencimientos, preavisos y costes de salida de contratos.
Protege los ingresos antes de necesitar sustituirlos
Guarda contrato laboral, nóminas recientes, evaluaciones, títulos y contactos de quienes conocen tu trabajo. Actualiza el currículo y perfil profesional antes de que se anuncien despidos. Los autónomos deben reducir dependencia de un cliente y controlar facturas vencidas. Revisa prestaciones de desempleo, vivienda, salud y familia donde resides; requisitos y plazos cambian por país.
Si el trabajo se detiene, solicita ayuda y llama pronto
Usa un orden de pago, no el pánico
Si el dinero no cubre todo, protege primero seguridad inmediata y capacidad de generar ingresos: vivienda, suministros básicos, comida, medicinas necesarias, seguros y transporte laboral. Las consecuencias legales varían; confirma el orden con asesoramiento local reconocido. No ignores a los acreedores. Explica la caída de ingresos, indica cuánto puedes pagar, pregunta por opciones de dificultad y obtén cada acuerdo por escrito.
El alivio de deuda atrae estafas
Escribe el plan de activación en una página
- Amarillo: los ingresos son menos seguros. Pausa nuevos compromisos, refuerza la reserva y actualiza documentos.
- Naranja: caen los ingresos o peligra el empleo. Activa el presupuesto esencial, solicita apoyo y contacta a acreedores antes del impago.
- Rojo: los próximos 30 días no están financiados. Protege esenciales, detén cargos opcionales, busca asesoramiento cualificado e implica a todos los adultos.
- Recuperación: regulariza esenciales atrasados, reconstruye una pequeña reserva y después retoma gasto opcional o amortizaciones agresivas.
Fuentes y límites
Esta guía usa orientación general de Banco de Portugal, CFPB, Ready.gov y FTC. Prestaciones, derechos ante acreedores, insolvencia, garantía de depósitos y fiscalidad dependen del país y del contrato. Para inversiones, pensiones, insolvencia o venta de vivienda, recurre a asesoramiento regulado o jurídico cualificado en tu jurisdicción.
[2] Crear un fondo de emergencia
La preparación útil es poco espectacular
Conoce el coste esencial mensual. Mantén dinero líquido. Reduce compromisos difíciles de cambiar. Conserva documentos y opciones de ingreso. Decide de antemano qué acciones empiezan cuando bajen los ingresos. Esto no predice la próxima recesión; da tiempo al hogar para decidir mejor si llega.
Contains affiliate links. Provision may earn a commission if you buy through them, at no extra cost to you. This does not affect our recommendations.