Economy
Auf einen Wirtschaftsabschwung vorbereiten, bevor das Einkommen sinkt
Ein Haushaltsplan für weniger Einkommen, höhere Kosten oder Jobverlust: Existenzbudget kennen, liquide Reserve aufbauen und feste Verpflichtungen senken.
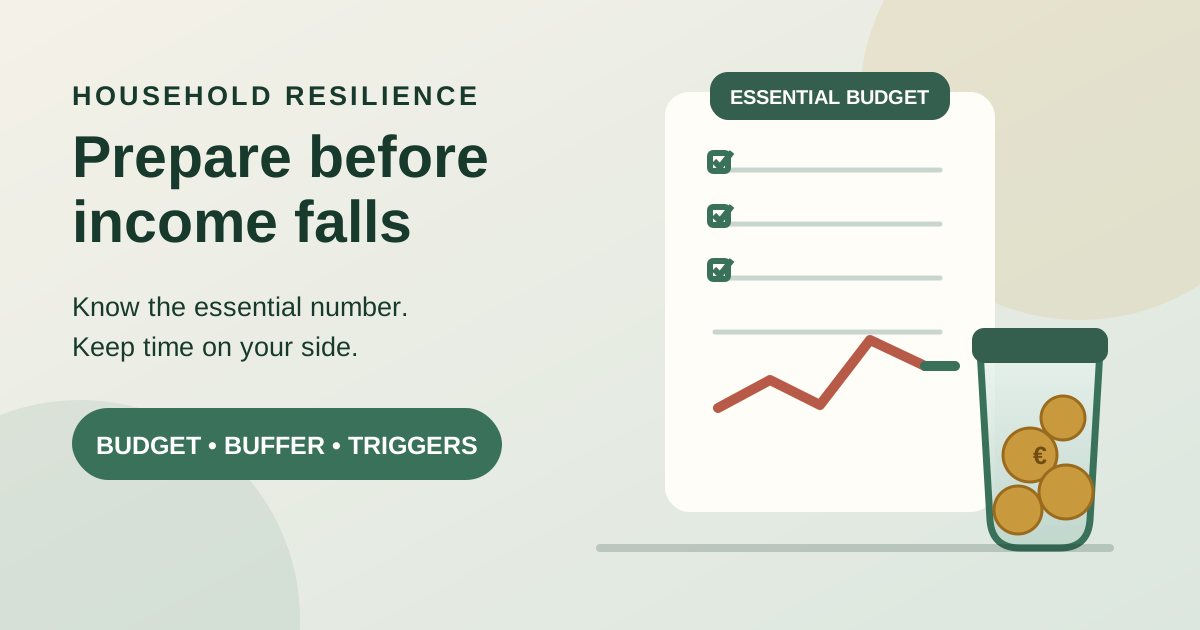
Ein Wirtschaftsabschwung kommt selten als saubere Schlagzeile am Küchentisch an. Er zeigt sich in weniger Schichten, verspätet zahlenden Kunden, höheren Kreditkosten, einem nicht verlängerten Vertrag oder einer längeren Jobsuche. Die Konjunktur lässt sich nicht kontrollieren. Der Haushalt kann aber weniger verwundbar werden, bevor das Einkommen sinkt.
Resilienzplanung statt Marktprognose
Zuerst die monatliche Mindestzahl ermitteln
Erstelle neben dem normalen Budget ein Existenzbudget. Zähle nur verlässliches Nettoeinkommen. Erfasse Wohnung, Grundversorgung, Lebensmittel, notwendigen Verkehr, Versicherungen, Medikamente, Kinderbetreuung und vertragliche Mindestzahlungen. Jährliche Kosten brauchen einen Monatsanteil. Banco de Portugal empfiehlt, sichere von unsicheren Einnahmen, notwendige von optionalen Ausgaben sowie feste von variablen Kosten zu trennen.[1]
- Notwendige Monatskosten: was Wohnung, Ernährung, Versicherung, Verbindung und Arbeitsfähigkeit erhält.
- Monatlicher Spielraum: verlässliches Nettoeinkommen minus notwendige Monatskosten.
- Liquiditätsdauer: zugängliche Notfallreserve geteilt durch notwendige Monatskosten.
- Konzentrationsrisiko: welcher Einkommensanteil wegfällt, wenn das grösste Gehalt oder der grösste Kunde ausbleibt.
Drei Belastungstests rechnen
Die Reserve in brauchbaren Stufen aufbauen
Es gibt kein einziges richtiges Ziel für den Notgroschen. Zwei stabile Einkommen, gute Versicherungen und niedrige Fixkosten bedeuten ein anderes Risiko als freiberufliche Arbeit mit Kindern. Die Reserve soll sicher, zugänglich und vom Alltagskonto getrennt sein. Beginne mit einer Woche notwendiger Ausgaben, dann einem Monat, und erweitere passend zum eigenen Risiko. Auch das CFPB behandelt die Höhe als situationsabhängig und empfiehlt einen eigenen Aufbewahrungsort.[2]
- Kurz nach dem Geldeingang automatisch einen kleinen Betrag überweisen.
- Einen Teil von Prämien, Erstattungen oder starken Auftragsmonaten zurücklegen.
- Die Reserve nach Nutzung wieder auffüllen.
- Kreditkartenrahmen und schwankende Anlagen nicht als Geld für die nächste Miete zählen.
- Etwas Bargeld für Zahlungsausfälle halten, aber keine Summe, die ein unnötiges Diebstahlrisiko schafft.
Zugang ebenso sichern wie Geld
Fixkosten senken, bevor es eilig wird
Feste Verpflichtungen nehmen Handlungsspielraum. Prüfe Wohnung, Fahrzeuge, Versicherungen, Telekommunikation, Abos und Schulden, solange das Einkommen intakt ist. Entscheidend ist, wie schnell sich eine Ausgabe ändern lässt und welcher Schaden entsteht, wenn sie nicht bezahlt wird.
- Ungenutzte Dienste und doppelte Absicherungen beenden.
- Vor Verlängerungen Anbieter vergleichen, ohne unverzichtbaren Schutz aufzugeben.
- Keine neuen Ratenpläne für optionale Käufe eingehen.
- Teure variable oder revolvierende Schulden reduzieren, ohne die Notreserve zu leeren.
- Vertragsenden, Kündigungsfristen und Ausstiegskosten schriftlich festhalten.
Einkommen schützen, bevor Ersatz nötig ist
Sichere Arbeitsvertrag, aktuelle Abrechnungen, Leistungsnachweise, Qualifikationen und Kontakte zu Menschen, die deine Arbeit kennen. Aktualisiere Lebenslauf und Berufsprofil, bevor Entlassungen angekündigt werden. Selbstständige sollten die Abhängigkeit von einem Kunden senken und überfällige Rechnungen kennen. Prüfe Arbeitslosen-, Wohn-, Gesundheits- und Familienleistungen am Wohnort; Regeln und Fristen unterscheiden sich.
Bei Arbeitsausfall früh beantragen und anrufen
Zahlungsreihenfolge statt Panik
Reicht das Geld nicht für alles, schütze zuerst unmittelbare Sicherheit und Erwerbsfähigkeit: Wohnung, Grundversorgung, Lebensmittel, notwendige Medizin, Versicherung und den Weg zur Arbeit. Rechtliche Folgen sind lokal verschieden; die genaue Reihenfolge gehört mit einer anerkannten Schuldnerberatung geklärt. Gläubiger nicht ignorieren. Einkommensänderung erklären, bezahlbaren Betrag nennen, Härtefalloptionen erfragen und jede Vereinbarung schriftlich sichern.
Schuldenhilfe zieht Betrug an
Den Auslöseplan auf eine Seite schreiben
- Gelb: Einkommen wird unsicherer. Neue Verpflichtungen stoppen, zusätzliches Geld zurücklegen, Unterlagen aktualisieren.
- Orange: Einkommen sinkt oder der Arbeitsplatz ist gefährdet. Existenzbudget aktivieren, Hilfen beantragen und vor Zahlungsausfällen Gläubiger kontaktieren.
- Rot: Die nächsten 30 Tage sind nicht finanziert. Notwendiges schützen, optionale Lastschriften stoppen, qualifizierte Schulden- oder Wohnberatung suchen und alle Erwachsenen einbeziehen.
- Erholung: überfälliges Notwendiges ordnen, eine kleine Reserve aufbauen und erst danach optionale Ausgaben oder aggressive Sondertilgungen starten.
Quellen und Grenzen
Der Leitfaden nutzt allgemeine Verbraucherinformationen von Banco de Portugal, CFPB, Ready.gov und FTC. Leistungen, Gläubigerrechte, Insolvenzregeln, Einlagenschutz und Steuern hängen von Land und Vertrag ab. Bei Anlagen, Pensionen, Insolvenz oder Hausverkauf ist regulierte Finanz- oder Rechtsberatung im eigenen Land nötig.
[2] Einen Notfallfonds aufbauen
Nützliche Vorsorge ist unspektakulär
Kenne die notwendige Monatszahl. Halte Geld liquide. Senke schwer veränderbare Verpflichtungen. Sichere Unterlagen und Einkommensoptionen. Lege vorher fest, was bei sinkendem Einkommen beginnt. Das sagt keinen Abschwung voraus, verschafft dem Haushalt aber Zeit für bessere Entscheidungen.
Contains affiliate links. Provision may earn a commission if you buy through them, at no extra cost to you. This does not affect our recommendations.